无路可走,唯余稀释
美债化债的终局,黄金与有色金属的重估:以紫金矿业为例
写于 2026 年 11 月 20 日。数据口径均标注在文中,估值数据截至 2026-11-20 收盘。
本文是研究笔记而非投资建议,所有”必然”都应理解为”约束条件下的大概率”,而非时点承诺。
一、美国政府到底有没有钱
先看财政部 10 月 16 日刚公布的 2026 财年决算(2025-10 ~ 2026-09):
| 项目 | 2026财年 | 备注 |
|---|---|---|
| 财政收入 | 5.4 万亿美元 | 创纪录,同比仅 +3% |
| 财政支出 | 7.4 万亿美元 | 创纪录,同比 +6% |
| 赤字 | 1.99 万亿美元 | 历史第三高,仅次于 2020、2021 财年 |
| 债务利息(毛) | 1.36 万亿美元 | 已超过国防,仅次于社保与医保 |
| 债务存量 | 突破 40 万亿美元 | 2026 年 9 月刚刚破的里程碑 |
三个数字值得放大看:
其一,赤字占收入的比重,十年间从 18% 涨到 37%。 2016 财年赤字约 5,870 亿,相当于当年收入的 18%;今天接近 2 万亿,占 37%。这不是周期波动,是结构失衡——支出增速长期跑赢收入增速一倍。
其二,这是连续第 25 个赤字财年。 美国上一次财政盈余停留在 2001 年。更麻烦的是连”开源”的备用方案也被堵上了:最高法院否决了上届政府加征的大部分关税,触发了年内 1,450 亿美元的关税退款,净关税收入反而少了 220 亿。
其三,利息是个会自我加速的数字。 CBO 的基线预测是:到 2036 财年,赤字升至 3.1 万亿、净利息升至 2.1 万亿、公众持有债务占 GDP 从 101% 升至 120%。而这一切的预测假设,还是收益率不再恶化。
而就在决算公布三周后,2026 年 11 月 3 日的中期选举以”蓝潮”收场——民主党重夺参众两院。这份报表未来两年的政治环境,就此被盖章锁定(详见第三节的推演)。
于是问题收敛为一个:这 2 万亿的缺口,钱从哪里来?
二、资金管道:四层结构,一层比一层”水”
把美国政府的资金来源拆开,是一个四层漏斗:
- 税收(5.4 万亿)——覆盖 73%。但收入增速 3% vs 支出增速 6%,缺口每年自然扩大,这一层指望不上。
- 发债(1.99 万亿)——目前的主渠道。买家是养老金、共同基金、外国主权资金(约三成)、货币基金和稳定币(正在狂买短债)。问题是:10 年期美债收益率 5.07%(20 年约 99% 分位,2026 年 9 月一度冲到 5.29%)说明这个渠道的价格已经高到买家开始挑三拣四。
- 财政部自己腾挪——多发短债绕开长端定价、调节 TGA 账户余额(目前约 0.9 万亿)。这是 2023 年”量化紧缩对冲”的老剧本,能续命,不能治病。
- 美联储——最后的买家。这不是选择题,是被迫的接盘侠。
第四层需要展开,因为它是全文的枢纽。
三、第一性原理:为什么只能稀释,不能节流
把所有选项摆上桌面,用排除法走一遍。前提只有一个公理:美国是以本币计价债务的主权发行人,它永远不会”还不起”,只会”不值钱”。 希腊会破产,因为它借的是欧元;日本不会,因为它借的是日元。美国同理。所以”违约”这个选项从一开始就不存在——对自己印的货币违约毫无意义,真正的问题是债务的实际购买力。
选项 A:节流 —— 不可能
看支出结构就明白了。2026 财年的大头:社会保障 1.67 万亿(同比 +864 亿)、医保 Medicare + Medicaid 合计约 1.07 万亿(+760 亿)、债务净利息 1.05 万亿(+814 亿)。这三项都是法定强制性支出,不随经济周期收缩,不受年度拨款约束,动它们等于修改法律,修改法律等于政治自杀——选民结构决定了没有总统能砍社保。
剩下的可裁量部分呢?国防支出今年还跳增了 480 亿,且政府正在要求国防再增加近 5,000 亿预算。政治现实是:议员们一边公开忧虑赤字,一边持续减税、放任支出飙升。 节流在数学上可行,在政治上为零。
选项 B:开源 —— 不可能
加税?政治不可行,方向反了——本届和历届的趋势都是减税。关税?被最高法院否了大半,还倒贴了退款。抛售资产、变卖黄金储备?杯水车薪,且象征意义极差。开源这条路,比节流还窄。
中期选举把 A、B 两扇门焊死了
如果以上还只是”长期政治趋势”的推断,那么 2026 年 11 月 3 日的中期选举把它变成了铁案。
民主党掀起”蓝潮”,一举夺回参众两院:参议院 54:44(净增 7 席,得州 1988 年以来首次翻蓝、堪萨斯 1932 年以来首次),众议院预计超过 245 席。败因清晰得近乎直白——关税战推高物价、伊朗战事推高油价,选民用生活成本投了票:60% 不认可执政表现,75% 对国家方向”不满或愤怒”,70% 希望国会制衡总统。
这个结果对 A、B 两条路是双向锁死:
- 节流(A)彻底出局。 钱袋子的宪法权力在国会,而新国会多数党的竞选纲领是”保护并扩大社保和医保”——它正是靠选民的账单愤怒上台的。让一个以”物价太高”为议题胜利的政党去削减民生支出,等于让戒烟公司卖烟。更何况,即便削减法案在国会通过,还有总统否决权横在中间——特朗普已公开表示将更频繁使用否决权,而民主党两院席位均不足三分之二,无法反制。
- 开源(B)同样出局。 民主党想加税?法案过得了国会,过不了总统的钢笔。共和党想减税续命?过不了民主党众议院。关税开源呢?它刚刚被选民亲手否决——本届政府输掉选举的直接原因就是关税战推高物价,况且最高法院早已裁掉大部分关税授权。一套被法院否决、又被选民否决的开源工具,不可能在 2028 年前复活。
于是”分裂国会 × 分裂政府”产生了一个反直觉的均衡:两党在任何减赤方案上都无法达成一致,但在”什么都不削减”上是天然的默认同盟——因为法定支出不需要任何人投票,它按公式自动增长。未来两年,赤字将进入自动巡航模式:没有削减的立法可能,没有开源的立法可能,只有按部就班膨胀的强制性支出,和按市场利率滚动的利息。
还有两个容易被忽略的推论:
其一,这次选举本身证明了”通胀是政治毒药”。 任何一届政府放任生活成本上涨,都会在 18 个月内被选民惩罚。这意味着未来所有政治力量面对物价问题的本能反应都是补贴、转移支付和价格干预,而不是紧缩——财政膨胀的压力在政治上获得了跨党派的强化。
其二,对美联储的政治施压只会加码。 白宫在输掉国会后,更需要在 2028 年前交出经济答卷;国会民主党人同样有动力推动宽松。”维持高利率以压制通胀”的立场,将同时承受来自行政和立法两个方向的挤压。利率政策的天平,进一步向财政端倾斜。
选项 C:违约/重组 —— 不存在
如前所述,本币债务的”违约”是伪命题。真实的违约形式只有一种:通过通胀让持有人蒙受实际损失——而这恰恰是选项 D 的一部分。
选项 D:稀释 —— 唯一解,且已经开始
所以逻辑推演到这里只剩一条路:让债务的 分子(名义债务)涨得慢一点,让分母(名义 GDP / 货币购买力的反面)涨得快一点。 用大白话讲:印钱,通胀,温水煮债主。
这不是阴谋论,是正在发生的会计事实:
- 美联储总资产 6.74 万亿美元(2026-11-18),同比已净增约 1,780 亿——QT 名义上结束了,资产负债表实际已转为扩张;
- 持有的国库券一年暴增约 3,850 亿,MBS 到期回笼的资金不再缩表,而是转买短债(11 月 14 日刚公布 140 亿美元短债购买用于 MBS 再投资);
- 2025 年 12 月启动的储备管理购债(RMP)虽因钱荒短暂暂停,但已公告 12 月中旬恢复。
值得注意的是,这套操作在名义上不叫 QE——官方话术是”维持充足准备金水平的技术性操作”。但买的是国债、用的是新创造的准备金,会计上与 QE 无异。这就是现代货币稀释的标准形态:不承认的量化宽松。
为什么不需要急着”接长端”
有人会问:Fed 现在只买短债,长端 5%+ 的高收益率不是还挂着吗?答案是:财政部还有中间手段——金融抑制。
- 改革 SLR(补充杠杆率)规则,让商业银行有资本空间吞下国债;
- 给稳定币立法(GENIUS Act 框架),让加密行业的储备需求成为短债的边际买家;
- 用短债滚动代替长债发行,压低即期利息成本;
- 让通胀保持在 3% 上下——名义 GDP 增长 5-6%,债务实际利率为负,债主被慢慢稀释。
这是 1945-1980 年美国处理二战债务的原版剧本,也是日本过去三十年的实操。名义上没有 QE、没有零利率,实际上收益率被长期压在名义增长之下。
但金融抑制有一个数学上限:利息支出本身。 1.36 万亿的年利息在滚动再融资下只会惯性上行——只要 10 年期利率维持在 5% 附近,每一年都有更多低息旧债到期、换成高息新债。按当前斜率推算,两年内利息将超过社会保障成为第一大支出项。到了那一步,财政对高利率的容忍度会触及数学红线,Fed 将被迫从”买短债的技术操作”升级为”接住长端”。 不是会不会的问题,是财政数学倒逼的时点问题。
图 1:Fed 接长端示意。绿色区是 Fed 当前 RMP 操作的范围(只买短端国库券),红色区是”接长端”意味着的范围(2~30 年期中长期国债)——跨越这条线,就是从”技术操作”到实质 QE 的分界。
四、推论:无风险利率是这轮周期最大的均值回归标的
把上面的逻辑压缩成一句话:
债务(分子)几乎不回头地涨,Fed 的资产负债表(分母工具)被迫一轮比一轮更大——2008、2020、2025-12 三次台阶清晰可见。而 10 年期美债 5%+ 的收益率,就悬在这个”终将被接住”的预期之上。
这意味着 20 年 99% 分位的美债收益率,本身就是这轮周期里确定性最高的均值回归候选。问题只在于路径:是通胀回落让 Fed 体面降息,还是财政利息红线倒逼 Fed 不体面地购债。两条路的终点相同:长端利率下行,美元实际购买力被系统性稀释。
五、另一颗雷:AI 企业债——次贷的倒影,还是新的物种
讨论美债不能只盯着国债。这轮周期还有一个更年轻、膨胀更快的信用怪物正在二级市场成形:为 AI 基建融资的企业债与私募信贷。
它已经不是一个”传闻”,而是一个有报价的市场
超大盘云厂商的资本开支已经从”经营现金流自付”切换到”发债+表外融资”:四大厂 2026 年前 10 个月发债约 2,740 亿美元(2025 全年才 1,300 亿),AI 相关债务占非金融美元公司债新发的比重两年内从 4% 飙到约 25%。往下还有四层结构:
| 层级 | 规模(2026) | 二级市场表现 |
|---|---|---|
| 超大盘 IG 公司债 | 四大厂 YTD ~$2,740 亿 | AI 债利差 ~115bp vs 全市场 78bp;Oracle 被标普降至 BBB-,5 年期 CDS 冲至 ~290bp(一年涨 3 倍) |
| 数据中心高收益债 | ~$370 亿,为 2025 年 4 倍+ | HY 数据中心债券指数均价跌至 $95 |
| 项目债 / SPV 债 | Meta Hyperion $273 亿、El Paso $125 亿、QTS $39 亿 | Hyperion 从面值以上跌至 91 美分(利差 230bp vs 发行时 185bp);QTS 跌破 87 美分 |
| 证券化 ABS/CMBS | 存量 $610 亿(2020 年仅 $40 亿) | 本金集中于发行后约 5 年的”预期还款日”,再融资风险高度集中 |
| GPU 抵押贷款 / 私募信贷 | CoreWeave 总债务 $350 亿;私募信贷预计要填 2.9 万亿 capex 中约 $8,000 亿缺口 | CoreWeave 2030 年到期债收益率 14~16%,已入困境区间 |
CDS 市场最诚实:七大 AI 核心标的的信用违约互换周均成交从 7 月的不足 20 亿美元暴增至 90 亿以上。市场不但在交易这批债,已经在给整条 AI 信用链买保险。
像 2008 吗?结构像,借款人不像
像的部分令人不安。表外影子债务:Meta 账面债务 $840 亿,未开始履行的数据中心租赁义务却有 $3,470 亿,五家大厂未启动租赁承诺合计约 1.12 万亿美元——标普自己承认”AI 相关联的债比评级机构能看到的更多”。循环融资:英伟达为 OpenAI 的数据中心担保最高 1,050 亿美元,博通承诺 420 亿票据给 Anthropic 租自己的芯片,云厂商入股 AI 实验室、实验室再买它们的算力——需求在闭环里自我确认,没有外部价格锚,BIS 已将其列为 2026 年金融稳定首要风险。评级依赖单一假设:Hyperion 的 A+ 评级主要建立在 Meta 的残值担保上,正如当年 CDO 的 AAA 建立在”房价不会全国同跌”上——这里的对应假设是 GPU 不会快速贬值(四年前的 A100 已跌到每小时 1 美元仍在出租,而债务按今天的费率承做残值)。被动资金强制持有:超大盘厂商在 IG 指数权重一年翻倍至 4.1%,散户和养老金没有选择地持有了 AI 集群信用。
不像的地方同样关键:2008 年的底层资产是还不起钱的个人房贷(NINJA 贷款),这里的底层租客是带着真实现金流、签着”不用也得付”长约的 IG 巨头;2007 年评级机构还在装睡,这次重定价已经发生——91 美分、14-16% 的收益率、三倍的 CDS,市场在 mark to market 而不是 mark to myth。最脆弱的是链条中间层(单一租户的 SPV、烧钱的 neocloud、私募信贷),而非终端大厂。
所以我的判断是:大概率不是雷曼式崩塌,而是类似 2023 年地区银行的慢撒气——中间层先出信用事件,终端大厂靠现金流硬扛,市场用 12-18 个月完成重定价。触发点大概率是 AI 收入证伪:OpenAI 表外采购承诺约 6,650 亿美元、Anthropic 十年约 5,180 亿资本开支,这些合同是上面所有抵押品的底层现金流,一旦违约或展期,Oracle(已对新墨西哥项目发出不可抗力通知)就是传导进 IG 市场的那个转换器。而真正比 2008 更危险的,是管道变了:私募信贷按季度慢慢估值、几乎不披露,半流动零售产品把退出限制包装成稳定性——当年的病在”人人可见的 MBS”,这次的病在”没人可见的私募信贷”。
这颗雷与我们主线的关系:两个联动
其一,AI 债供给是长端利率迟迟不下来的第二个压力源。 它和美债抢同一段久期需求——IMF 测算大型云与数据中心运营商已占全球 IG 公司债发行的约 10%(2024 年底还不到 1%)。这正是第四节那根 99% 分位收益率曲线迟迟不拐头的结构性原因之一。
其二,信用事件会抢在财政数学之前把美联储推向”接长端”。 IMF 十月的《全球金融稳定报告》已将 AI 市场修正列为三大风险之一。一旦 AI 信用链条断裂,高收益市场冻结、经济承压,美联储扩表的速度将不由财政逻辑倒逼的时间表决定,而由危机本身决定——换句话说,第七节那个三段论的第三段(贴现率均值回归),可能不需要等利息超过社保,一场 AI 信用事件就会提前按下快进键。且信用紧缩会逼资金回流国债、压低长端——对黄金与资源股,那不是坏事。
六、落到资产:黄金与有色资源股站在哪一端
如果上面的推论成立,资产端的受益顺序是清晰的:一切以美元实际利率为贴现率的硬资产——黄金、铜、以及它们的股票。
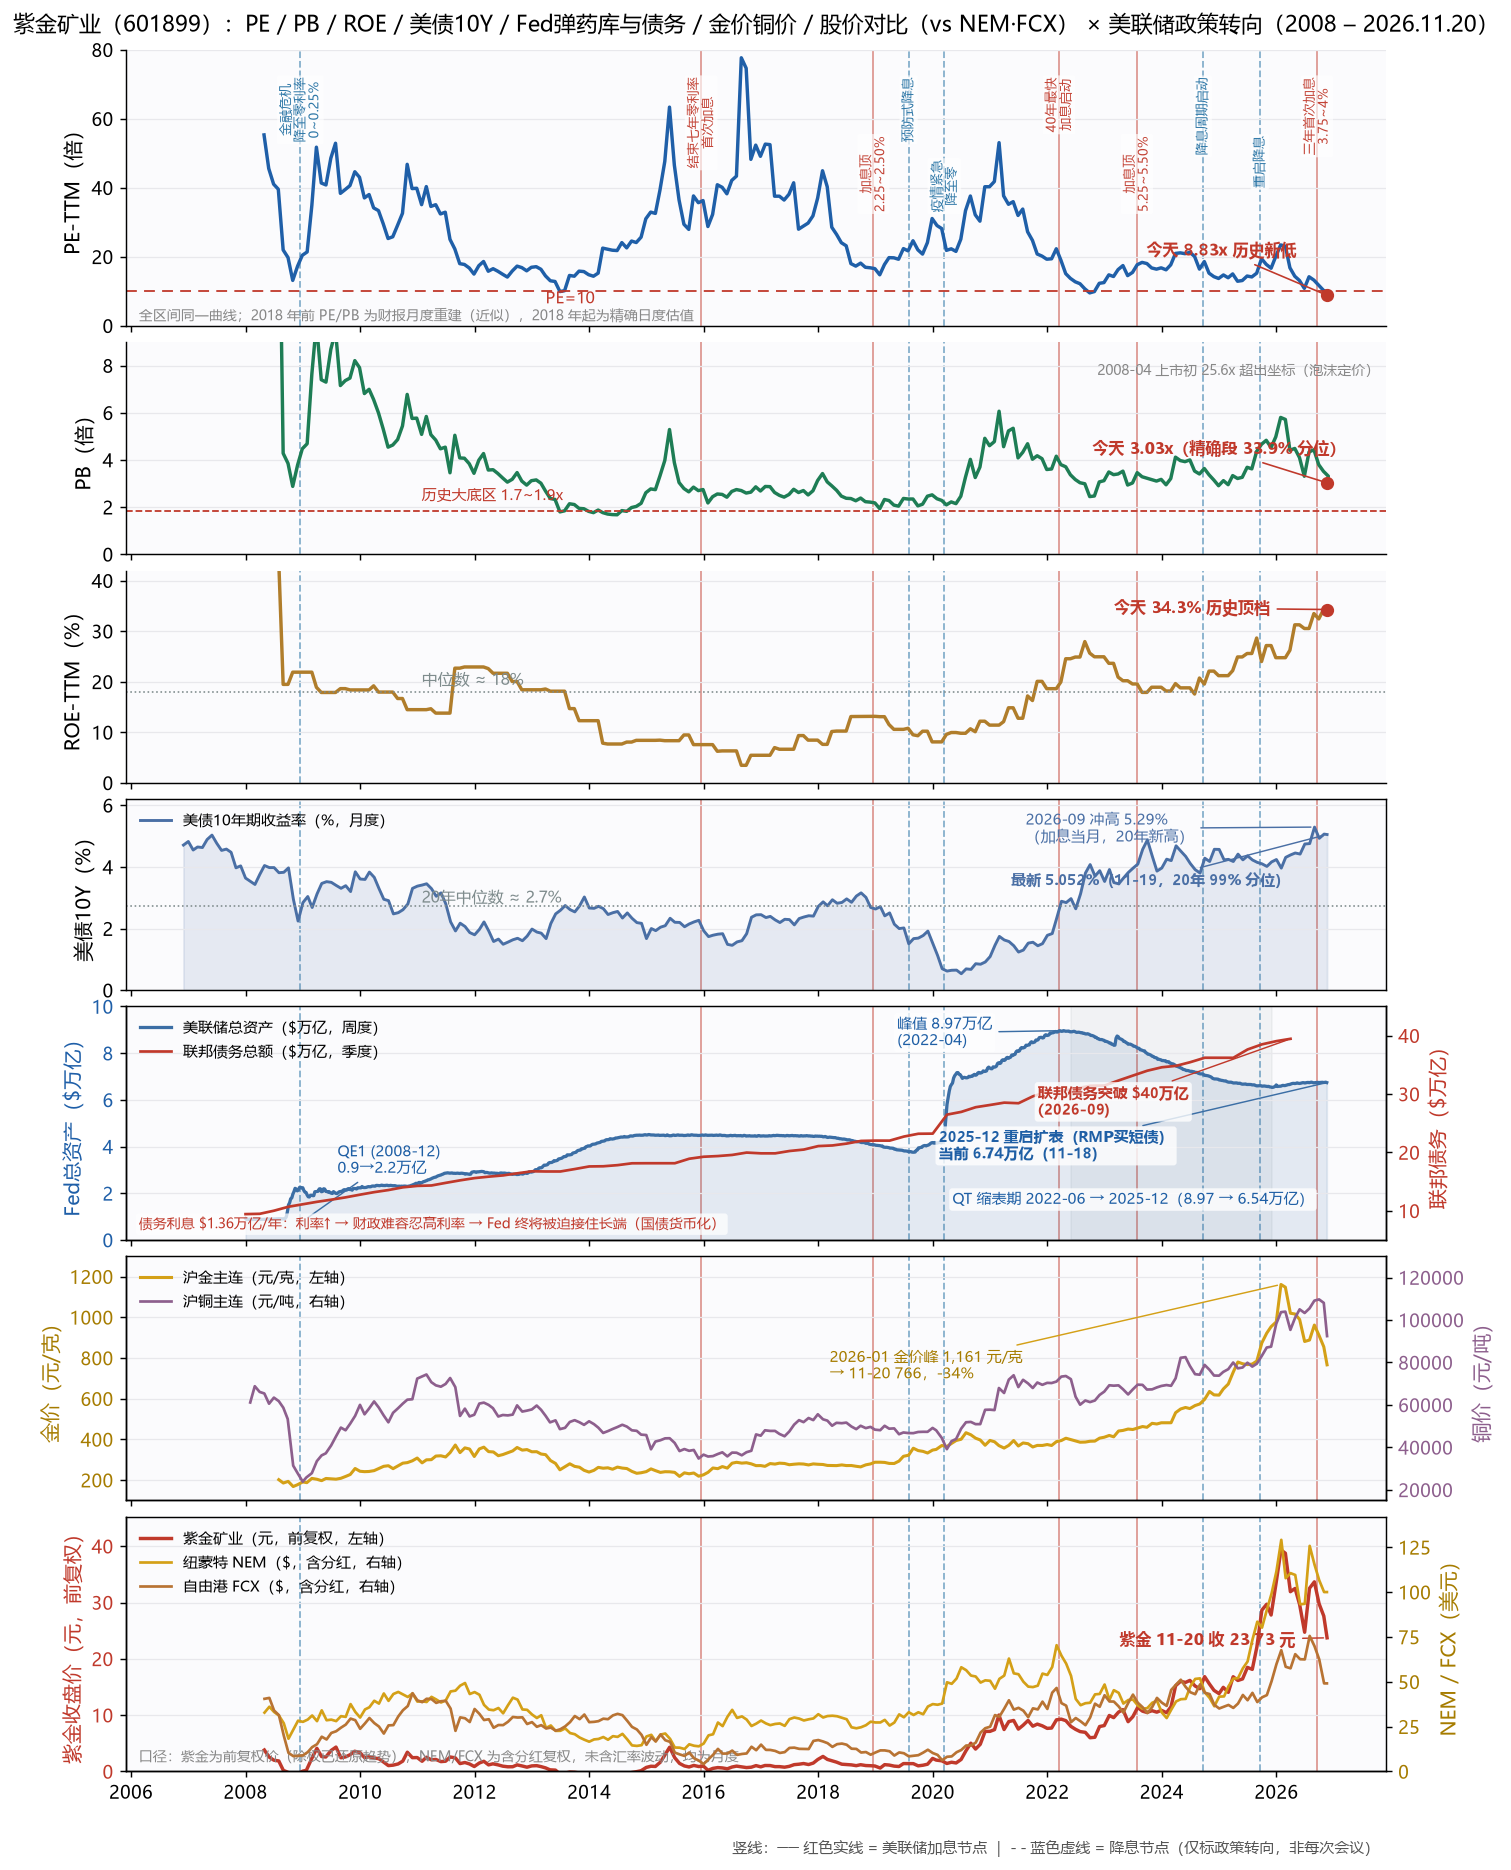
图 2:紫金矿业估值全景(2008–2026.11.20,七面板)。自上而下:PE-TTM 历史新低 8.83 → PB 3.03(精确段 34% 分位)→ ROE 34.3% 顶档 → 美债 10Y 5.05%(20 年 99% 分位,压制一切估值的总阀门)→ Fed 总资产与联邦债务(2025-12 重启扩表、债务破 $40 万亿)→ 金价铜价(金价较 2026-01 峰值 -34%)→ 紫金 vs 纽蒙特 NEM vs 自由港 FCX 股价。红蓝竖线为美联储政策转向节点。
黄金:高位回撤,但回撤的是投机盘
金价 2026 年 1 月见顶 1,161 元/克(约 5,599 美元/盎司),到 11 月 20 日已回落至 766.5 元/克,累计 -34%。铜价同步从高位回落(沪铜主连 11-20 报 92,400 元/吨)。
怎么理解这轮回撤?我的框架是:金价 2023-2026 的主升浪由央行购金和去美元化叙事驱动,2026 年的高点则叠加了降息预期与投机仓位——而 2026-09 美联储三年来的首次加息(3.75~4%)撕开了投机盘,实际利率冲上 20 年高位,黄金的机会成本被暴力抬升。这 34% 的回撤,跌掉的主要是溢价与杠杆,而不是货币化逻辑本身——因为货币化逻辑的兑现点(Fed 接长端)还没到。
紫金矿业:被贴现率压着的顶档盈利
有意思的是股价对基本面和利率的反应分离:
| 指标 | 2026-11-20 | 历史位置 |
|---|---|---|
| PE-TTM | 8.83x | 上市以来最低(跌破 2018 年大底的 10x) |
| PB | 3.03x | 全历史约 34% 分位,距 1.7~1.9x 的历史大底区仍有距离 |
| ROE-TTM | 34.3% | 历史顶档 |
| 收盘价 | 23.73 元 | 高位回落但远未破位 |
盈利在历史顶档,估值在历史地板——这不是市场错了,而是市场在给”贴现率 5%+ 的世界”定价。 资源股的估值锚是实际利率:5% 的无风险收益面前,谁还愿意为远期的矿山现金流付 15 倍 PE?
一个对照组:18 年 5 倍于全球龙头
把同样吃金价、铜价贝塔的全球巨头拉出来对照(2008 年 4 月紫金上市日起,均为复权口径):
- 紫金矿业:+527%
- 纽蒙特 NEM(全球最大黄金股):+219%,2026 年 2 月见顶后随金价回落约 19%
- 自由港 FCX(全球最大铜股):+27%,2026 年 8 月见顶后回落约 32%
同样的商品贝塔,紫金多出来的部分是阿尔法:产量扩张、成本控制、以及从矿价映射器到成长型矿企的估值切换。NEM 和 FCX 的顶部分别精确对应金价(1 月)和铜价(8 月)的顶部,说明海外定价已经完全商品化;而紫金在商品回撤 34% 的背景下 PE 仍钉在历史最低位,说明 A 股定价的是”盈利还在释放”——高价库存利润还在滚入 TTM。
必须诚实面对的风险:周期股的低 PE 陷阱
这里有一个所有资源股投资者都绕不开的悖论,必须写清楚:
“历史最低 PE”在周期顶部可能是假信号。 PE 的分母是 TTM 盈利,而 TTM 里还装着金价 1,100+ 元/克时代的高毛利订单。如果金价维持在 766 元附近甚至继续回落,2027 年的盈利下修会让今天的”8.8 倍”自动变成”12 倍、15 倍”——PE 会随着盈利下修而被动抬升,这就是经典的”周期股要在高 PE 时买、低 PE 时卖”。
所以严谨的表述是:紫金的低 PE 不是买点信号本身,它是”盈利尚未下修 + 估值已被利率压制”的双重结果。真正的胜负手不在 PE,而在两个外生变量:
- 金价的中枢——是维持在 700-800 元构筑新平台,还是继续向 AISC(成本支撑线)回归;
- 美债 10 年期——99% 分位的利率何时开始均值回归,这是所有资源股估值的总阀门。
第一个变量决定盈利的底,第二个变量决定估值的顶。而第二个变量,回到本文第三节——它不在市场手里,在财政数学手里;除非第五节的 AI 信用事件提前揭盖,那就连等待的时间都省了。
实证检验:18 年里 9 次低 PE 区,后来都怎么样了
“低 PE 陷阱”是理论上成立,但经验上到底兑现多少次?我拿紫金上市以来的月度数据做了回测:以全样本 PE 的 20% 分位(15.3 倍)为界,2008–2026 年间共出现 9 段低 PE 区、46 个月度样本,逐一统计买入后的前复权回报:
| 持有期 | 均值回报 | 中位数 | 胜率 | 对照(全部月份随机买点) |
|---|---|---|---|---|
| 1 个月 | +2.3% | -0.5% | 50% | — |
| 3 个月 | +7.4% | +7.6% | 62% | — |
| 6 个月 | +21.8% | +9.4% | 72% | — |
| 12 个月 | +39.1% | +36.9% | 78% | +19.9% / 61% |
| 24 个月 | +64.7% | +58.6% | 89% | — |
规律一目了然:低 PE 买入的短期没有优势(1 个月胜率就是抛硬币,中位数甚至为负——左侧买入常买在”还在下跌”的半山腰),优势是随持有期单调放大的——12 个月跑赢随机买点约一倍,持有两年胜率接近九成。逐段看更直观:
| 低 PE 时段 | 当时 PE | 1 月 | 3 月 | 6 月 | 之后 12 月 | 之后 24 月 |
|---|---|---|---|---|---|---|
| 2008-10(金融危机) | 13.1 | +31% | +61% | +176% | +192% | +212% |
| 2011-12(商品大顶) | 15.0 | +15% | +7% | +1% | +3% | -32% |
| 2012-06~07 | 14.1~14.9 | +0% | +3% | +5% | -28% | -27% |
| 2013-03~09(当时历史最低) | 9.9 | -4% | -9% | -11% | -1% | +31% |
| 2013-12~2014-01 | 14.4~14.8 | +5% | -1% | +9% | +53% | +26% |
| 2019-01 | 14.8 | +16% | +9% | +20% | +37% | +179% |
| 2022-04~2023-02(前低) | 9.5 | +8% | -6% | +9% | +15% | +35% |
| 2023-05 | 14.5 | +7% | +16% | +14% | +58% | +63% |
| 2024-10~2025-08 | 12.9~15.3 | +26% | +23% | +66% | +46% | — |
| 2026-04~现在 | 8.83(新低) | ? | ? | ? | ? | ? |
9 次里 7 次最终兑现——但两次例外值得逐字读完。2011-12 和 2012 年那两段是真正的价值陷阱,而且是最阴险的那种:短期其实是舒服的(2011-12 买入后 1 个月 +15%、3 个月 +7%),让人越拿越安心,然后两年 -27%~-32%。原因正是上一段说的周期股逻辑——2011 年是铜价金价的历史大顶,低 PE 是因为盈利在顶、商品在跌,市场给低 PE 是对的,不是错的;那轮真正见底要到 2015 年底,等了近五年。而 2013 年 PE 9.9(当时历史最低)则相反:短档位全是负的(1 月 -4%、3 月 -9%、6 月 -11%),考验的是拿得住——之后一年几乎纹丝不动(-1%),两年才 +31%。
那当下这一次像哪次?答案是:形似 2011,神不似——值得把像与不像都摊开看。
像的地方(形)有三点。其一,商品价格从大顶回落——2011 年是铜金的历史大顶,现在是金价从 1,161 元/克回撤 34% 至 766 元,节奏上都是”顶部已过、TTM 还在释放高价利润”。其二,低 PE 的成因相同——两段的低 PE 都是”盈利在顶 + 价格在跌”的组合,分母尚未下修,这正是价值陷阱的标准配方。其三,第一年的体感也可能像——2011-12 买入后短期是舒服的(1 个月 +15%),如果这次先来一波反弹再阴跌两年,确实有 2011 的影子。
不像的地方(神)有三点,而且更重要。第一,盈利结构不同:2011 年紫金的盈利是纯价格驱动,商品跌盈利跟着崩;当下盈利里量增(铜金产量持续扩张)贡献显著,价格回撤被产量增长部分对冲——这是 2013/2022 的特征。第二,PB 分位完全不同——这个差异可以用数字直接量化:2011 年紫金月均 PB 为 4.48 倍,处于全历史的 76% 分位;即便到 2011 年底 PE 已降到 15 倍的低 PE 区时,PB 仍有 3.44 倍(55% 分位)——换句话说,2011 年的”低 PE”是盈利顶出来的假象,PB 口径上估值从来不便宜。而现在 PB 只有 3.03 倍、同口径约 39% 分位(2018 年以来精确段口径为 34% 分位)——市场已经按周期回落给了折价,2011 年没有这个折价。第三,宏观环境相反:2011 年是 QE2 结束、中国紧缩、流动性整体收紧;现在是 Fed 已实质重启扩表(2025-12 起),贴现率被财政数学保证会松开——估值端的”洪水”方向反了。
还有一个 2011 年没有的背离:2011 年铜价是同步崩的,这次铜还在 92,400 元的高位平台——若铜价撑住,紫金”量增 × 铜价高位”的盈利底就比 2011 年那次纯金逻辑要扎实得多。
顺带交代一句 PB 这个口径本身的局限:矿业资产按历史成本入账,矿权只许减值、不许重估——早年低价拿的矿(如自勘起家的紫金山)在账面上严重缩水,金属价格翻了几倍账面纹丝不动。所以账面 PB 系统性高估了”贵”的程度,真实的折价比 34% 分位显示的更深。但它是双向失真的:并购形成的商誉与资本化勘探支出在商品低迷期又可能虚胖账面,且各公司会计政策不同导致跨公司不可比。资源股真正硬的锚是储量 NAV 和重置成本,PB 的正确用法只是”跟自己的历史比”。本文用 PB 分位,正是在这个限定下成立。
把判断简化成一句话——盯金价,而不是盯 PE:若金价在 700-800 元(AISC 上方)筑住平台,这就是 2013/2022 剧本,等估值端松开即可兑现;若金价跌破成本带继续下探,盈利下修会拖成 2011 剧本,低 PE 将失效,真正的底要等”盈利与估值双杀出清”——历史上那要再等五年。这是两种剧本在时间成本上的真实差别。所以诚实的结论是:
历史支持”PE 低 = 低估”这个经验,9 次里 7 次兑现、两年胜率 89%;唯一的例外发生在商品价格见顶、盈利纯靠价格撑住的场景。当前金价回调让这次与 2011 年有几分形似,但量增结构和 PB 分位让它本质上更像 2013 和 2022——大概率最终兑现,但可能需要 1~2 年的耐心;若金价继续跌向 AISC,兑现时间还会继续推后。
七、结语:三个已经兑现的段落和一段待兑现的时间
把整条逻辑链收拢:
- 财政没有节流选项——刚性支出 + 政治结构 + 中期选举后的分裂国会,三重锁死,赤字只能继续膨胀;
- 赤字只能靠稀释了结——金融抑制是温和形态,Fed 接长端是终极形态,且扩表已于 2025-12 实质重启;
- 资源股的双重压制(盈利周期回落 + 贴现率历史极值)中,贴现率那一半是财政数学保证会松开的——金价跌 34%、PE 趴在 8.8 倍,市场已经把周期回落计入了,但没有把”利率终将均值回归”计入。且第六节的实证给出了历史底:18 年里 9 次低 PE 区,7 次最终兑现、持有两年胜率 89%——低 PE 不是即时买点信号,但在”量增 + 低 PB 分位”的结构下,它是时间的朋友。
此外还埋着一个加速器:AI 企业债的信用链条。它今天既是长端利率下不来的原因之一,明天也可能是 Fed 被迫提前接长端的扳机(第五节)。
所以我的结论不是”黄金股马上要涨”,而是一个更保守的表述:在 99% 分位的无风险利率上做空资源股的估值,是在跟美国财政的复利方程对赌。这场对赌的赔率在改善,时间站在被稀释的一边。
唯一无法用逻辑锁死的是时点。1946 年的美国用了三十年完成那次稀释,日本的操作拖了三十年。历史不提供日程表,只提供方向——但现在日程表上多了一个可能提前翻页的变量。
数据来源:美国财政部 2026 财年决算(2026-10-16 发布)、CBO 2026 年 2 月基线预测、美联储 H.4.1(2026-11-18)、FRED(WALCL / GFDEBTN)、纽约联储 SOMA 操作公告、2026 年 11 月中期选举计票结果(CNN/新华社,2026-11-04)、IMF《全球金融稳定报告》(2026-10)、BIS 金融稳定风险评估、Morgan Stanley 数据中心资本开支研究、SEC 文件与项目债发行条款(Beignet/Sopaipilla/QTS 等,据 Reuters/Bloomberg/Forbes 报道汇编)、东方财富估值数据(截至 2026-11-20 收盘)、Yahoo Finance(^TNX、NEM、FCX)。文中分位数口径:美债 10Y 为 20 年月度,紫金 PB 为 2018 年以来精确段;第六节低 PE 回测为月度样本(PE 口径 2018 年前为财报月度重建、2018 年起为东财精确日度 PE),回报按东财后复权价计算。AI 债务数字多为媒体报道口径,个别为预测值,已尽量标注。
Enjoy Reading This Article?
Here are some more articles you might like to read next:
- 往圣还需不需要我来继绝学 / Do the sages still need me?
- 我不再自己编辑了 / I no longer edit my own work
- A new homepage
- Memo KataGo